El bono francés al 5 por ciento supera la barrera histórica de rentabilidad
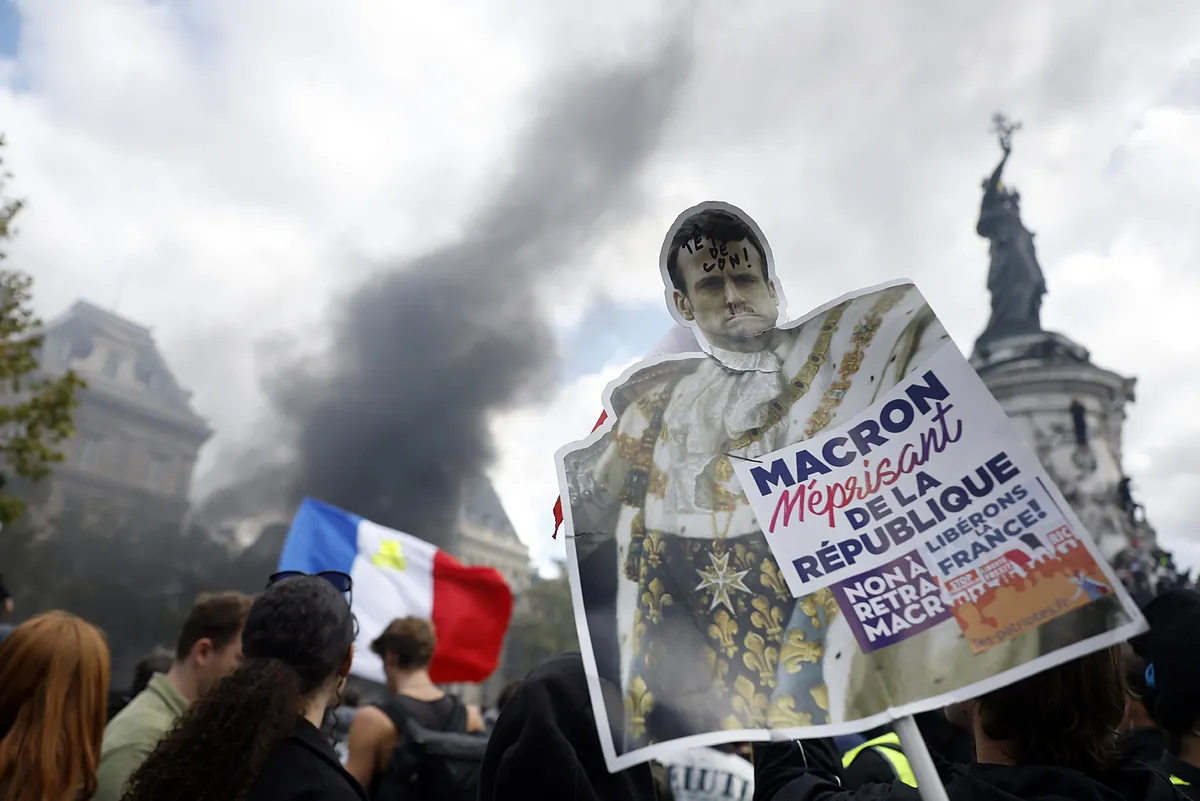
Las recientes movilizaciones y tensiones sociales en el país galo han incrementado notablemente la presión sobre la renta fija, provocando que el bono frances al 5 por ciento se convierta en una realidad operativa tras superar dicha rentabilidad a diez años por primera vez en veinticuatro años. Este hito sitúa al título soberano en niveles no vistos desde el año 2002, reflejando un incremento acumulado de 145 puntos básicos desde que comenzó el ejercicio, cuando partía del 3,56% en un escenario macroeconómico complejo.
Este comportamiento sitúa al año actual como uno de los más complejos para las cuentas públicas francesas desde el ejercicio de 2022, periodo marcado por la política monetaria restrictiva del Banco Central Europeo frente a la inflación. Expertos como Manuel Pinto, analista de mercados de XTB, señalan que el nivel del 5% constituye una referencia psicológica relevante, si bien matizan que no representa una frontera automática entre la estabilidad sistémica y una crisis financiera abierta.
La relevancia técnica de esta cifra estriba además en su persistencia en el tiempo, consolidando una dinámica donde el coste del servicio de la deuda estatal supera la tasa de crecimiento esperada del Producto Interior Bruto (PIB) nominal. Esto exige un mayor rigor y una disciplina presupuestaria estricta en la trayectoria de las cuentas públicas del país a medio plazo, según ha advertido Giorgio Semenzato, consejero delegado de Finizens.
Desafíos macroeconómicos y la perspectiva de los analistas
Detrás de este encarecimiento de la financiación se encuentran retos estructurales significativos, tales como un volumen de déficit elevado, un crecimiento económico moderado que ha recortado las previsiones del PIB al 0,4% para 2026 y una inestabilidad política que dificulta notablemente la consolidación fiscal. Además, las proyecciones apuntan a que el pago de intereses de la deuda pública francesa alcanzará los 100.000 millones de euros de cara al año 2028.
A pesar de este contexto de tensión en la rentabilidad bono frances y del notable ensanchamiento del spread francia alemania —que se acerca peligrosamente a los máximos registrados durante la crisis de deuda soberana de 2011—, las firmas especializadas descartan de forma generalizada que la situación actual derive en una crisis financiera sistémica con capacidad de contagio a otros socios de la eurozona.
Desde Muzinich recalcan que Francia sigue siendo la segunda economía de la eurozona y cuenta con un sólido anclaje, mientras que María Morales, directora de Renta Fija de Buy and Hold, recuerda que la vida media de los títulos públicos galos, situada actualmente en unos 8,5 años, facilita considerablemente la absorción gradual de estas necesidades de financiación en los presupuestos del Estado.
Comportamiento del CAC 40 y precedentes históricos
En el ámbito bursátil, el selectivo CAC 40 ha mostrado una resistencia relativa ante el aumento de la prima de riesgo francia y la evolución de la deuda publica francia. El índice ha corregido un 12% desde sus máximos registrados en el mes de agosto, pero ha evitado perforar a la baja los mínimos marcados a principios de octubre, según los informes técnicos elaborados por Eduardo Faus en Renta 4.
Los analistas establecen paralelismos operativos con situaciones precedentes, como la vivida a finales de 2011, cuando el diferencial de tipos se amplió de manera intensa desde el 0,68% hasta el 1,91% mientras el mercado bursátil ya había descontado gran parte del castigo. No obstante, los expertos advierten de la necesidad de vigilar de cerca indicadores avanzados y la evolución de las subastas primarias de deuda. Ante la volatilidad prevista para los próximos meses, las estrategias de inversión en renta fija recomiendan diversificar la exposición hacia tramos intermedios y valorar la fortaleza relativa de otros índices bursátiles europeos.